中国医药行业上市公司经营分析 化学药品原料药制造与饲料添加剂销售跨界融合探析
引言
中国医药行业上市公司在化学药品原料药制造领域具有重要地位。部分企业依托发酵工艺和产业链优势,将业务延伸至饲料添加剂销售,形成医药与农业交叉的独特经营模式。本文以化学药品原料药制造为切入点,分析相关上市公司的经营特征,并重点关注饲料添加剂销售这一衍生业务对其业绩和战略的影响。
一、化学药品原料药制造行业概况
化学药品原料药是药品制剂的活性成分,中国是全球最大的原料药生产国和出口国。A股市场中,从事原料药制造的上市公司超过50家,主要集中在抗生素、维生素、解热镇痛药、心血管类药物等细分领域。这些企业通常具备以下特点:
- 规模化生产:通过发酵、化学合成等工艺实现大批量制造,成本控制能力较强。
- 出口依赖度高:部分品种(如维生素C、抗生素中间体)出口占比超过50%。
- 环保与安全约束:随着环保政策趋严,落后产能加速出清,龙头企业优势凸显。
二、饲料添加剂销售业务概述
饲料添加剂是用于改善饲料品质、促进动物生长、预防疾病的微量物质,包括维生素、氨基酸、酶制剂、抗生素等。值得注意的是,许多饲料添加剂的原料和生产工艺与化学药品原料药高度重合。例如:
- 维生素A、维生素E、维生素D3等既可作为药品原料,也可作为饲料添加剂。
- 部分抗生素(如土霉素、金霉素)在低剂量下可用于饲料防病促生长。
- 氨基酸类(如赖氨酸、苏氨酸)通过发酵生产,与原料药发酵车间共享技术。
因此,化工医药类上市公司跨界饲料添加剂销售具备天然的技术和成本优势。
三、典型上市公司经营分析
1. 浙江医药(600216.SH)
浙江医药是我国重要的维生素和抗生素原料药生产企业。其维生素E、维生素A产量位居全球前列。公司也是国内饲料添加剂维生素的重要供应商。经营分析显示:
- 业务结构:原料药及制剂占营收约70%,饲料添加剂占比约15%-20%。
- 协同效应:维生素生产线可根据市场价格灵活调整药品级和饲料级产品比例。
- 盈利能力:饲料添加剂毛利率相对较低(约20%-30%),但需求稳定,能平滑原料药周期波动。
2. 新和成(002001.SZ)
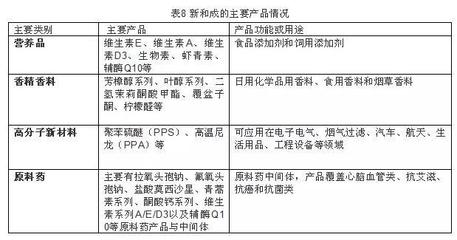
新和成是全球前三大维生素生产商,主营维生素A、E、D3及蛋氨酸等。饲料添加剂销售是其核心业务之一。
- 市场地位:饲料级维生素A全球市占率约20%,维生素E约15%。
- 产业链一体化:从基础化工原料到饲料添加剂成品全覆盖,成本优势明显。
- 经营风险:受养殖业周期影响,饲料添加剂价格波动较大(例如2019-2020年维生素A价格暴涨后回落)。
3. 圣达生物(603079.SH)
圣达生物主营生物素、乳酸链球菌素等,其中生物素大量用于饲料添加剂。
- 产品专注度:生物素全球市占率领先,饲料级产品占公司营收60%以上。
- 挑战:生物素行业产能集中,价格竞争激烈,需持续通过技术降本。
4. 其他相关公司
- 花园生物(300401.SZ):维生素D3龙头,饲料级D3占比较大。
- 兄弟科技(002562.SZ):维生素K3、B1,饲料添加剂板块贡献稳定利润。
- 鲁抗医药(600789.SH):人用抗生素与兽用抗生素并行,饲料添加剂销售依托兽药渠道。
四、饲料添加剂销售对原料药企业的影响
正面影响
- 分散风险:原料药业务易受药品集采、环保限产、国际认证等冲击,饲料添加剂可提供稳定现金流。
- 产能利用:发酵产能及反应设备可柔性切换,提高整体设备利用率。
- 渠道共享:部分兽药销售网络可顺带推广饲料添加剂。
负面影响
- 毛利率偏低:饲料添加剂单价和毛利率通常低于医药级产品,拉低整体盈利水平。
- 周期性波动:畜产品价格周期直接影响添加剂需求,与医药业务的稳定增长形成对冲难度。
- 监管要求差异:饲料添加剂需符合农业部标准,而药品需符合GMP,双重合规成本较高。
五、经营分析结论与建议
- 战略定位:原料药企业应将饲料添加剂视为战略性补充业务而非核心转型方向,重点发展高附加值的维生素、氨基酸品类。
- 技术升级:通过合成生物学、连续发酵等新技术降低饲料添加剂成本,提升竞争力。
- 风险管控:建立饲料添加剂与原料药的联动定价机制,避免单一市场剧烈波动导致业绩大幅起落。
- 投资关注点:投资者分析此类公司时,需区分纯原料药企业(如华海药业、普洛药业)与兼营饲料添加剂的综合企业(如新和成、浙江医药),后者业绩弹性更受养殖周期影响。
##
化学药品原料药制造与饲料添加剂销售之间存在紧密的技术与产能协同关系。在以国内大循环为主体、国际国内双循环相互促进的新发展格局下,相关上市公司应充分利用这一跨界优势,同时警惕周期共振风险,实现医药与农业双轮驱动的稳健经营。
如若转载,请注明出处:http://www.nyjhbio.com/product/10.html
更新时间:2026-11-01 20:51:33